البنوك التي أمضت أشهرًا في السباق لتغطية قروض مراكز بيانات الذكاء الاصطناعي تحاول الآن إخراج تلك الديون من دفاترها. بحسب تقرير لصحيفة Financial Times نقلته Startup Fortune، تستكشف JPMorgan وMorgan Stanley وSMBC وMUFG عمليات نقل مخاطر كبيرة، وهي صفقات تتيح للمقرض الإبقاء على القرض في دفاتره مع تحويل الجزء الأكثر خطورة منه إلى مستثمرين خارجيين. السبب بسيط: هذه البنوك تقترب من حدودها الداخلية لما يمكن لمصرف واحد تحمله من انكشاف مرتبط بالذكاء الاصطناعي.
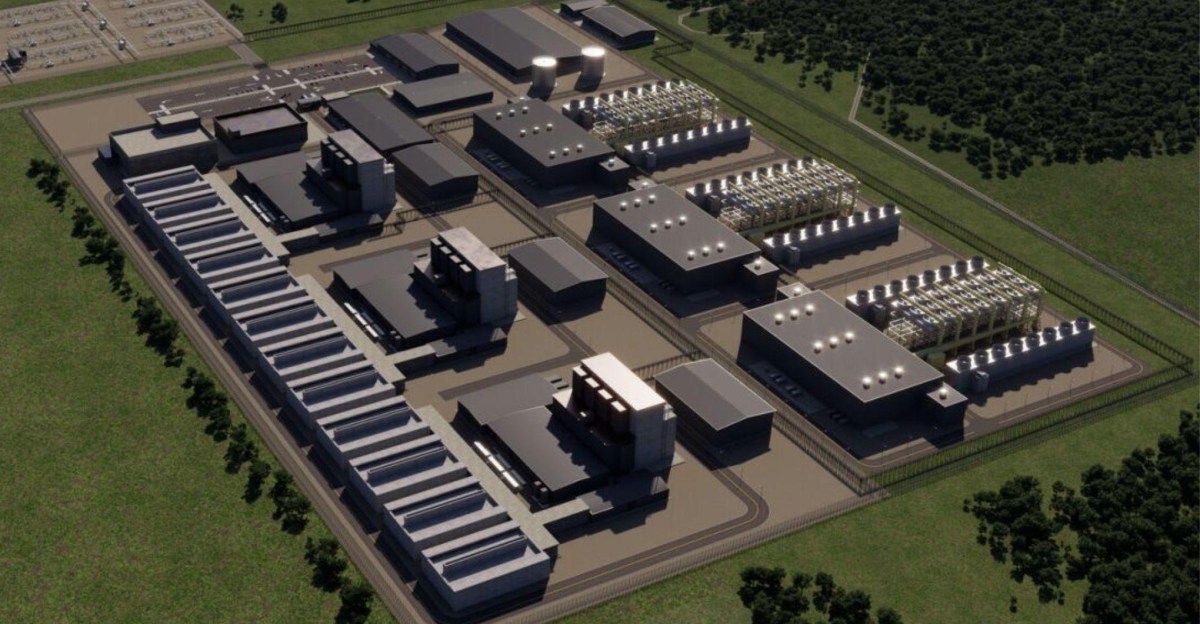
حالة واحدة تكشف مدى تعقيد العملية. مجموعة تضم JPMorgan وMUFG أمضت أكثر من ستة أشهر في محاولة توزيع 38 مليار دولار من ديون الإنشاء المرتبطة بمشروع لمركز بيانات في تكساس وويسكونسن مؤجر لـ Oracle، وفق ما نقلته Bloomberg. بعض المقرضين مستعدون الآن لبيع أجزاء لمشترين من خارج القطاع المصرفي بخصم، فقط للتخلص منها. هذا ليس سلوك البنوك عندما تكون واثقة في جودة الائتمان.
مقايضات تعثر Oracle وجبل الديون
Oracle هي الإشارة الأوضح على تحول المعنويات. مقايضات التعثر الائتماني لأجل خمس سنوات، أي كلفة التأمين ضد التعثر، ارتفعت إلى نحو 151 نقطة أساس مطلع أكتوبر، وهي مستويات لم تُشهد منذ 2009، بحسب بيانات سوقية نقلتها Bloomberg. وكانت S&P قد خفضت تصنيف Oracle الائتماني إلى BBB- في يوليوز، أي درجة واحدة فوق السندات غير المرغوبة، مع تجاوز إنفاق الشركة على الذكاء الاصطناعي لتدفقاتها النقدية.
تُشير التقارير إلى أن الشركة تستهدف أكثر من 40 مليار دولار إضافية من الديون وحقوق الملكية في السنة المالية الجارية، إضافة إلى 18 مليار دولار من السندات باعتها في يوم واحد في شتنبر الماضي. هذه الأموال ضرورية لمواصلة تمويل مواقعها في تكساس وويسكونسن ونيومكسيكو، كما أنها رفعت دعوى ضد هيئة الخدمات العامة في ويسكونسن بسبب قاعدة قد تُلزمها بإيداع أكثر من 7 مليارات دولار كضمان لمركز بياناتها في بورت واشنطن.
الطلب على أدوات الدين المرتبطة بالذكاء الاصطناعي تراجع على كل المستويات. سندات Alphabet وAmazon وMeta وMicrosoft وOracle تُتداول الآن بعلاوة مقارنة بديون شركات غير مرتبطة بالذكاء الاصطناعي من التصنيف نفسه، وتراجعت دفاتر الطلبات على إصداراتها من نحو خمسة أضعاف المبلغ المعروض في فبراير إلى أقل من ضعفين بحلول يوليوز، وفق Bloomberg. هذا هو الفرق بين سند يبيع نفسه وسند يجد البنك صعوبة في تسويقه.